
在阅读此文之前,辛苦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!
郑州一个银行信贷员,2026年上半年的工作内容变了。
以前每天打电话催收,现在每天打电话问对方最近找到工作没有,要不要申请展期。
电话那头的人大多沉默几秒,然后问同一个问题:真的可以不还吗?当然不是不还,但确实可以晚点还。
2026年8月28日,央行和金融监管总局联合印发了一份文件。
其中第二十六条只写了八十多个字,但从制度层面打开了一扇此前没有的门。
存量房贷借款人因阶段性失去收入来源导致还款困难的,可以与银行自主协商,延后还款、贷款展期、延迟还本。
这不是个别银行的温情操作,这是一条面向全国的规则。
从2027年起,烂尾楼、断供、法拍房这三件事,将在三条不同的轨道上同步发生变化。
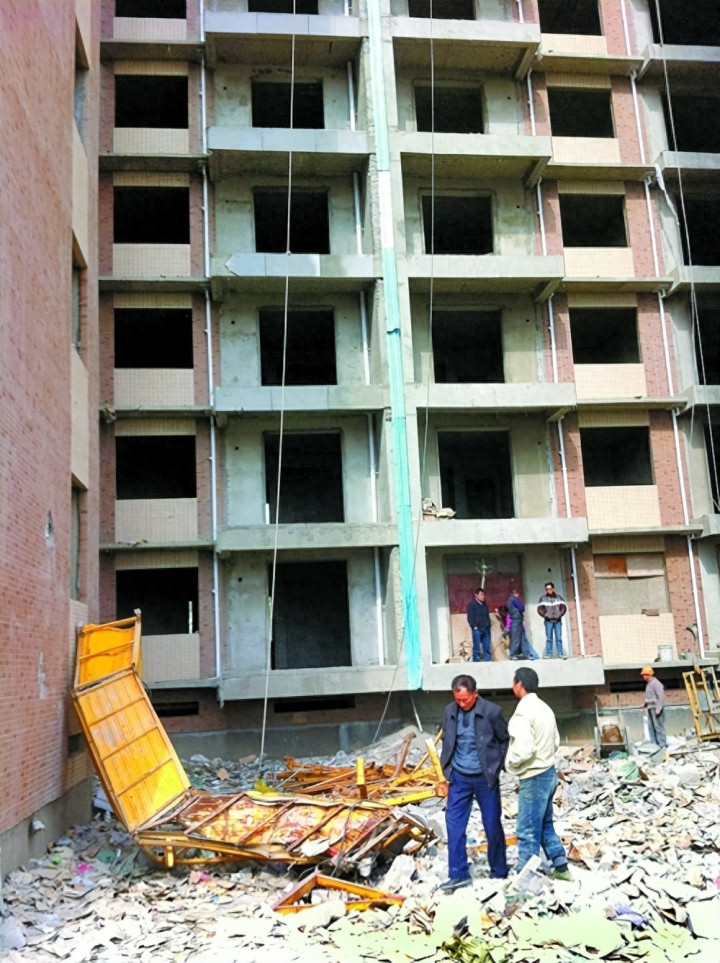
烂尾楼的“输血时代”结束了
“手术时代”要开始了。过去三年,烂尾楼的处置逻辑是输血。
2022年下半年“保交楼”定调,央行推出两批共3500亿元专项借款和2000亿元贷款支持计划。
2024年扩容为“白名单”,2025年融资规模持续加码。
这套机制把一大批主体结构已经封顶、销售去化尚可、债权关系相对清晰的项目拉了回来。但输血只能救一部分人。
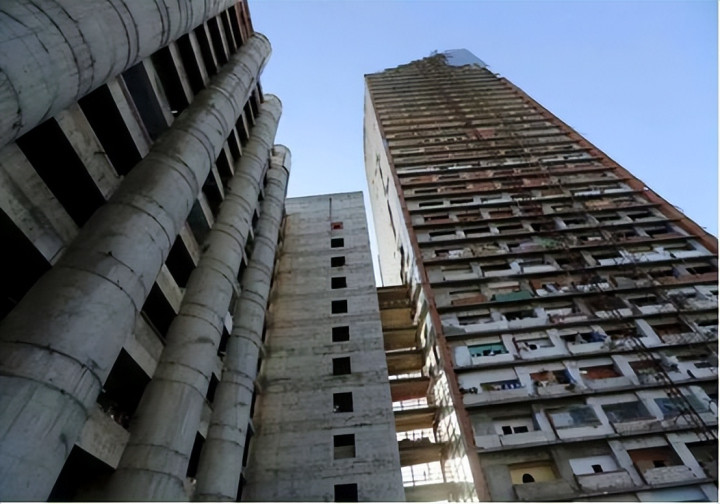
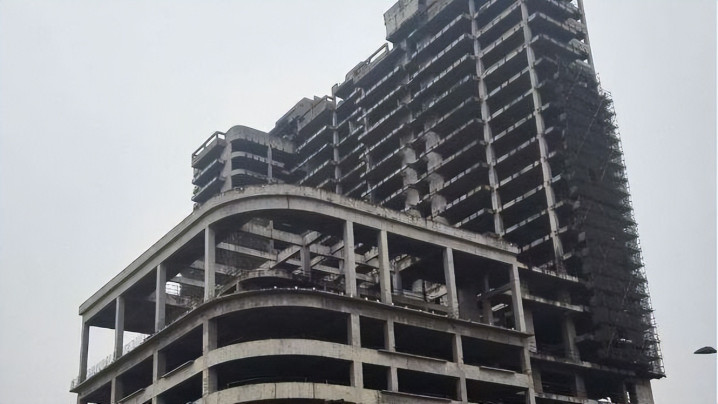
到2027年前后,那些资产早已耗尽、资不抵债、根本没有复工可能性的烂尾项目,不会再被无限期搁置。
说白了,就是把过去几年分散在各个个案里的处置经验,整合成一套统一的裁判规则。各地已经在动手了。
石家庄长安区的博胜广场,2013年因开发商入狱烂尾,2020年区属国企通过竞拍取得土地及地上附着物,项目被重新盘活。
武汉263米高的钰龙金融广场,从民企易主到本地国资。
开封停摆五年的恒大文旅城,由国资平台收购核心地块、完成债权债务隔离后更名复工,计划追加18亿元续建。
地方国资接盘,正在从个案变成一种可复制的路径。
烂尾楼处置的核心矛盾,从来不是没有钱,而是钱进去之后怎么分。
续建需要新钱,但存量债权人已经覆盖了项目的大部分价值。
新进来的投资人担心回收来源不确定,原来的债权人担心利益被摊薄,施工方盯着的是历史欠款和复工付款。
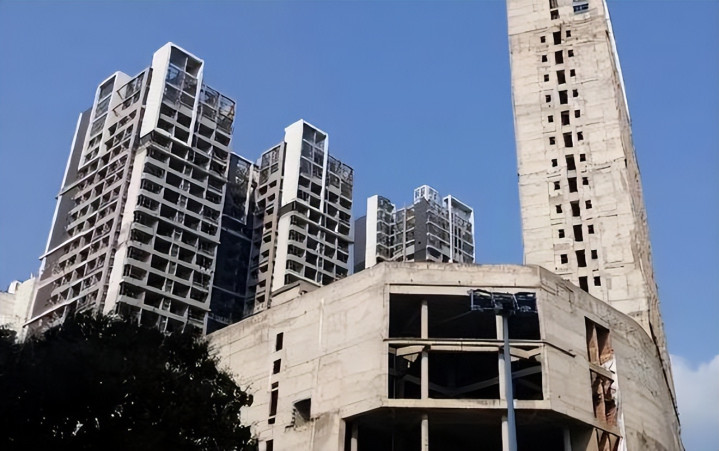
三方的账算不到一起,项目就动不了。137号文的价值,在于把这三方的账放进了同一套规则里算。
断供不再是“一断就法拍”
银行先得坐下来谈。
过去购房者断供后的路径很清晰:逾期、催收、进入司法拍卖流程,房子以低于市场价成交。
单套低价成交会成为同小区最新的可比价。
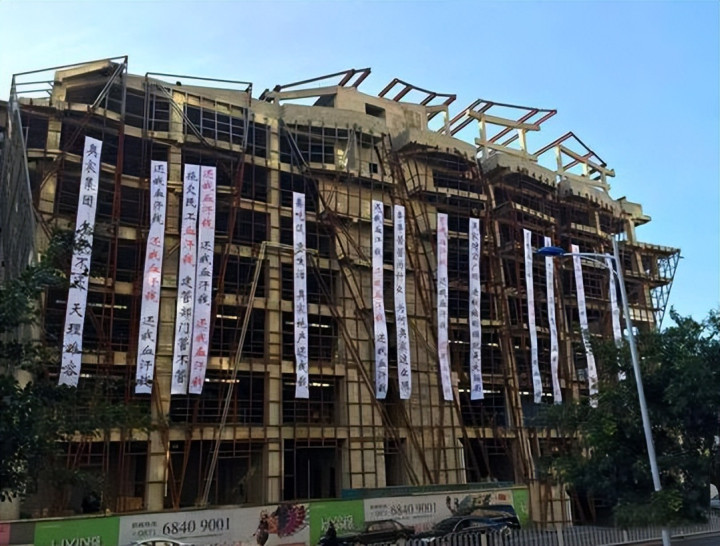
通过评估系统和中介挂牌价渗透进整片区域的定价体系,邻居的账面财富跟着缩水。
更多人为了止损而挂牌,价格进一步下探。这套负向循环,是过去两年不少城市楼市最棘手的隐忧之一。
2026年的新政,切入点是把这个循环的起点往后挪。国有大行已经在落地。
浦发银行副行长在2026年8月的业绩会上披露了一组数据:上半年调解的按揭业务客户有8500户,调解金额81亿元。
他的原话是“没有简单采用一诉了之的办法”。
更早的迹象出现在2026年4月。多家国有银行主动联络资金紧张的借款人。
提供长达两年的按揭贷款还款宽限期,同时协助寻找房屋买家,而不是宣布违约收回房产。
部分地方法院也放慢了房贷违约案件的审批速度,限制强制拍卖房产的数量。
这套组合动作的方向很清楚:用时间换空间。
把还款节奏往后推、把本金偿还节奏放慢,让那些暂时还不上但长期收入预期还在的人留在桌面上,而不是被推到法拍市场。
但有一条硬边界:协商展期不是免债。它解决的是现金流错配,不是把该出清的坏账藏起来。
缓冲期结束之后,如果阶段性困难变成了长期困难,那时候的压力只会更集中。
这套机制真正的考验不在银行端,在就业端。银行愿意坐下来谈的前提,是借款人能在缓冲期结束后恢复到正常还款能力。
如果缓冲期只是把违约时间从2026年推到了2028年,那这笔账只是延后,没有解决。
银行正在变成房东
而且不情愿地接受了这个身份。
2026年上半年,全国法拍房上拍41.41万件,同比增长11.64%;成交10.5万件,同比增长28.37%。
成交金额1373.82亿元,同比增长15.08%。成交量增幅比上拍量高出近17个百分点,说明市场消化速度在加快。
但消化速度加快的前提,是价格在往下走。
2026年前7个月,全国法拍住宅平均成交价约8081元/平方米,同比下降9.1%。
更关键的数据藏在流拍率里。2026年法拍房流拍率接近80%。
广州某国有大行内部人士透露,分行当年收回来的近百套住宅,成功拍出去的不到两成。
剩下的房子,银行得自己掏物业费、雇人看房,甚至还有几套被人占了当仓库。
流拍率到80%这个量级,法拍就已经不是“卖房”了,是在测试市场对每一套房子的最低心理定价。
卖不掉的房子不能一直堆着。
银行的解法是“债转租”:把收回的断供房统一委托给专业租赁机构,装修、招租、维护,用租金收益抵偿部分贷款损失。
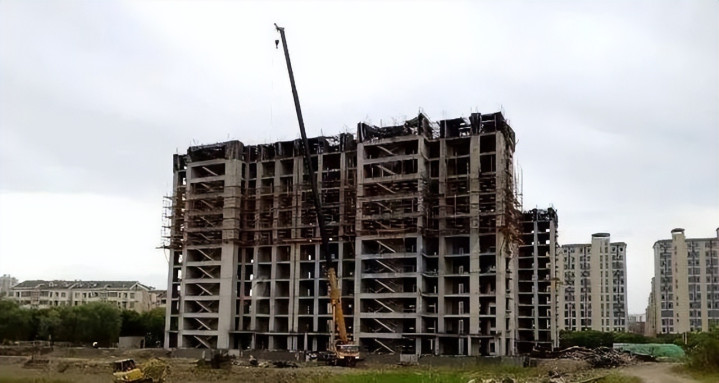
郑州、武汉已经有银行背景的租赁公司入市,租金比周边低5%到10%。
重庆银行的抵债资产规模变化更直观。一年之内,从4386万元暴增至25.86亿元,增幅接近60倍。
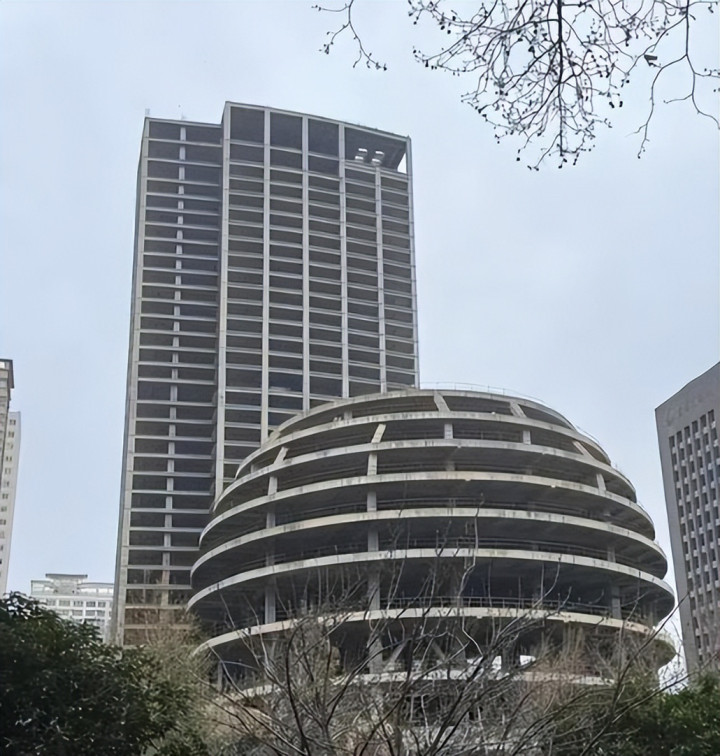
银行“债转租”这件事,本质上是在承认一个事实:在当前市场环境下,这些断供房的清算价值已经低于持续运营价值。
卖不掉,不如租出去。用时间慢慢回收,比一次性打折甩卖对资产质量的伤害更小。
但这套模式有一个前提:租金要能覆盖资金成本、运营成本和折旧。
如果租金收入连这些都不够,银行持有的每一天都在亏钱。
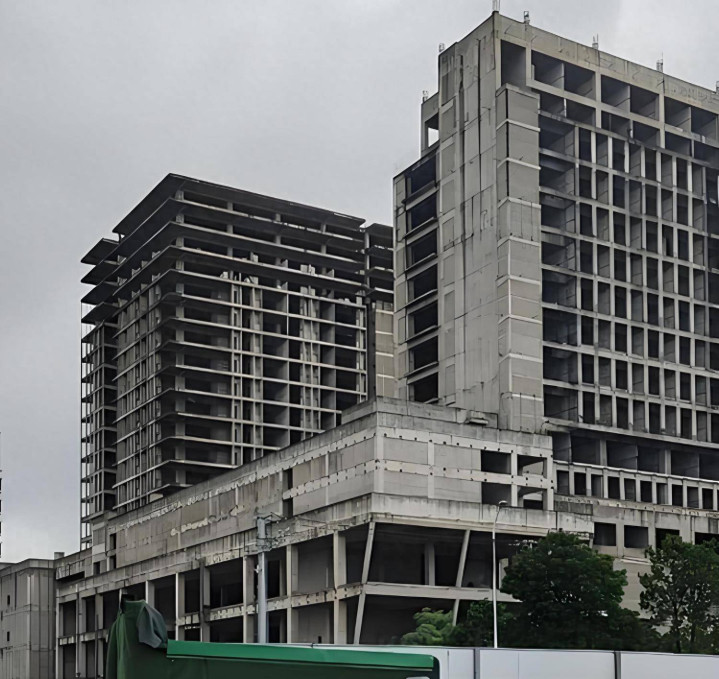
把烂尾楼处置、断供协商、法拍房流拍放在一起看,会发现一个容易被忽略的结构性差异。
烂尾楼走的是司法出清的路。资不抵债的项目加速进入破产重整或清算,地方国资和AMC机构接手盘活。
这条路的终点是“把能救的救回来,救不回来的按法律程序处理掉”。断供走的是行政缓冲的路。
政策给的是协商展期的窗口,把风险处置的起点从“银行启动法拍”往后挪到了“借款人主动找银行谈”。
这条路的终点取决于就业和收入能不能在缓冲期内恢复。
法拍房走的是市场定价的路。80%的流拍率说明市场对当前价格不认可,银行被迫从“卖房方”转型为“运营方”。
这条路的终点是租金收益能不能覆盖持有成本。三条路的规则完全不同,执行节奏也不一样。
2027年真正值得关注的不是“法拍房会不会更多”,而是这三条路各自能走到哪一步。
烂尾楼出清的速度,取决于地方国资和AMC的承接能力。
断供缓冲的效果,取决于就业市场的修复速度。银行债转租的可持续性,取决于租金和资金成本之间的利差。
这三个变量,没有一个能在2027年之前看到确定答案。
瑞银的预测是,到2027年中国因不良贷款产生的法拍屋约454万户,银行业从小型企业收回的房屋数将达到243万套。
这个规模的供给量,不是任何单一政策能在短期内消化掉的。
对普通人来说,这件事最值得留意的变化不是数字本身,是“安全”的判断标准在变。
过去买房看的是地段和价格,现在还得看开发商的资金监管账户是不是真的专款专用。
看项目有没有进“白名单”,看这座城市的国资平台有没有接手烂尾项目的能力。
2026年8月出台的现房销售新规已经明确,新出让土地的项目优先采用现房销售。
预售资金全部存入监管账户,竣工验收后才解除监管。
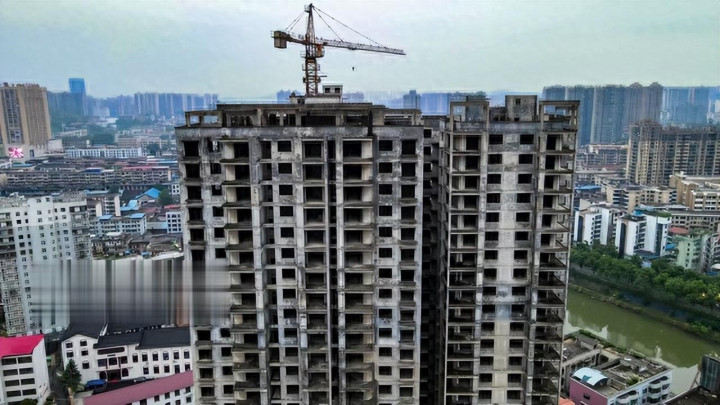
这套规则如果执行到位,新的烂尾楼基本可以杜绝。但已经烂在那里的那些,还得靠时间、靠钱、靠一套一套地谈。
你觉得2027年之后,烂尾楼、断供房和法拍房这三件事里,哪一个对普通人的影响最大?欢迎在评论区聊聊你的看法。
[免责声明]文章的时间、过程、图片均来自于网络,文章旨在传播正能量,均无低俗等不良引导,请观众勿对号入座,并上升到人身攻击等方面。观众理性看待本事件,切勿留下主观臆断的恶意评论,互联网不是法外之地。本文如若真实性存在争议、事件版权或图片侵权问题,请及时联系作者,我们将予以删除
配资炒股提示:文章来自网络,不代表本站观点。